- La participación se vendió: SWI divulgó la adquisición del paquete del fideicomiso y la correspondiente liberación de reclamaciones judiciales (release from litigation). El desistimiento de la demanda, por sí solo, no implica una recuperación nula.
- La proporción simple no funciona: ni el precio agregado de la adquisición inicial de SWI (500 millones de dólares por el 38,3% de GDA) ni el reembolso de financiación de julio (153 millones) pueden asignarse mecánicamente a FTX sin el contrato de compraventa.
- Riesgo de doble cómputo: los ingresos de la operación GDA podrían estar ya incluidos en el informe del segundo trimestre del fideicomiso (359 millones de dólares de inversiones de capital riesgo y 48 millones de acuerdos) y haber contribuido al reparto de julio (900 millones). La captación de 800 millones de euros por SWI en octubre no genera pagos adicionales automáticos a los acreedores.
- 1. Primera pista sobre FTX y Genesis Digital: qué quedó de la inversión de Alameda
- 2. Demanda de FTX contra Genesis Digital: vínculo entre venta y desistimiento
- 3. SWI Group: por qué los 500 millones no pueden atribuirse a FTX
- 4. Tercera pista: los 153 millones de julio
- 5. Participación de FTX en Genesis Digital: siguiendo los ingresos de efectivo
- 6. Cómo podría afectar a los pagos a acreedores de FTX
- 7. A quién pertenece el nuevo valor del negocio
- 8. Qué documento completaría la investigación
1. Primera pista sobre FTX y Genesis Digital: qué quedó de la inversión de Alameda
La historia comienza con compras de acciones entre agosto de 2021 y abril de 2022. Más tarde, el fideicomiso cifró las transferencias impugnadas en aproximadamente 1.150 millones de dólares y, el 22 de septiembre de 2025, presentó reclamaciones contra GDA, empresas vinculadas y dos cofundadores.
Según la tabla de transferencias de la demanda, los cofundadores recibieron unos 550,9 millones de dólares por sus acciones personales. Otros pagos correspondían a acciones adquiridas a la propia GDA. La inversión combinaba, por tanto, financiación de la empresa y compra de participaciones a sus anteriores propietarios.
El fideicomiso alegó que se utilizaron fondos indebidamente apropiados y que las acciones se compraron a precios inflados. Son alegaciones del demandante, no conclusiones judiciales del caso GDA. El importe reclamado tampoco era efectivo disponible: todavía había que recuperarlo judicialmente o resolver el conflicto mediante un acuerdo distinto.
El fideicomiso conservaba otra posible fuente de recuperación: las propias acciones. Su destino resulta clave para entender lo ocurrido en junio. Analizamos cómo las inversiones de capital riesgo entraron en la masa concursal (bankruptcy estate) en «La paradoja de FTX»: de la cartera de Alameda a los pagos a acreedores.
2. Demanda de FTX contra Genesis Digital: vínculo entre venta y desistimiento
El 15 de junio, el fideicomiso presentó un aviso de desistimiento voluntario con efecto definitivo, sin derecho a volver a formular las mismas reclamaciones (Voluntary Notice of Dismissal with Prejudice). El documento judicial n.º 31 desestima todas las reclamaciones formuladas contra todos los demandados. El aviso de dos páginas no incluye el importe del acuerdo ni información sobre pagos.
Si solo se lee ese documento judicial, el resultado económico sigue siendo desconocido. SWI revela, sin embargo, la otra parte: en su compra a FTX, el grupo obtuvo una liberación del litigio (release from litigation) que afectaba a GDA, su personal y sus accionistas, junto con renuncias firmadas a reclamaciones (signed releases). La descripción se repite en las notas financieras de la adquisición.
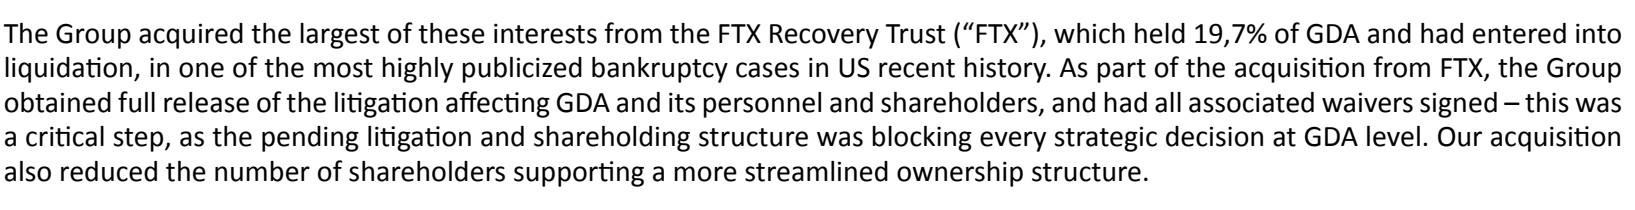
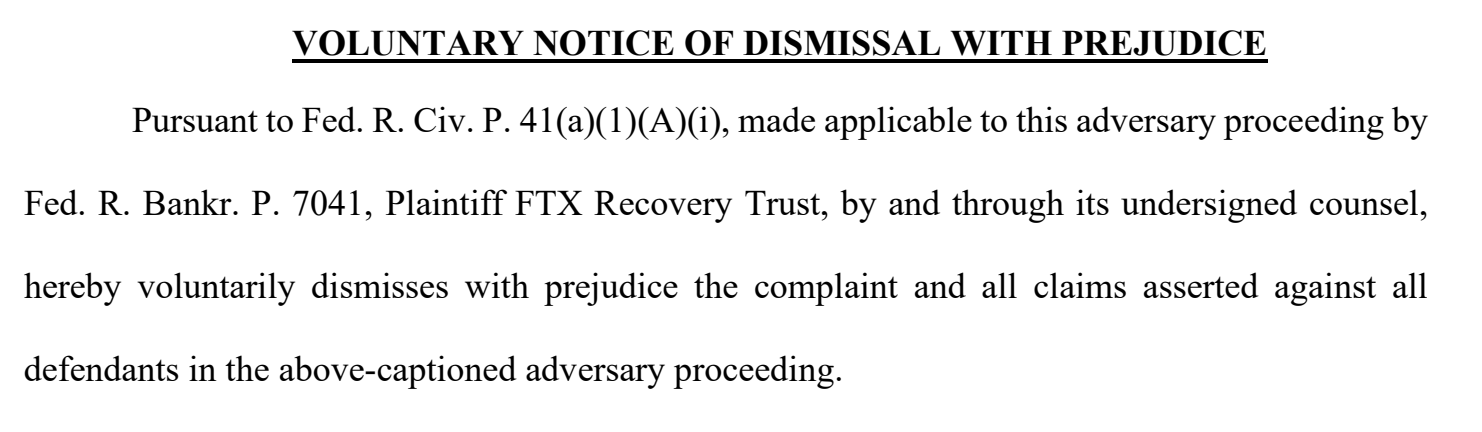
Participación de FTX en Genesis Digital y terminación de la demanda: fragmento auténtico de la divulgación de SWI sobre el 19,7% y las renuncias asociadas (diapositiva 1); aviso judicial sin importe de pago divulgado (diapositiva 2).
Abrir la divulgación de SWI en la página 57 ↗ · Abrir el aviso judicial ↗
La relación entre venta y acuerdo está respaldada por la divulgación expresa del comprador, no solo por la cercanía de las fechas. No obstante, el contrato de compra y los documentos de liberación de reclamaciones no se encontraron en los materiales públicos revisados. No puede separarse la contraprestación por las acciones de la del acuerdo ni establecerse posibles derechos y obligaciones adicionales.
La demanda de FTX contra Genesis Digital terminó con un desistimiento voluntario definitivo (with prejudice). No es una sentencia que dé la razón a los demandados ni prueba de que el fideicomiso recibiera cero.
3. SWI Group: por qué los 500 millones no pueden atribuirse a FTX
SWI anunció la adquisición inicial de aproximadamente el 38,3% de GDA por una contraprestación total de 500 millones de dólares. El informe completo precisa la estructura: la adquisición se cerró el 12 de junio y constó de dos operaciones — compra de una sociedad holding con participación en GDA y compra directa de acciones a un accionista existente.
Los 500 millones corresponden a la adquisición agregada, no a un pago individual divulgado a FTX. El informe no distribuye el precio entre vendedores. Tampoco puede calcularse el precio del paquete del fideicomiso mediante la proporción 19,7%/38,3%: presupone que todas las acciones tienen los mismos derechos y precio e ignora las condiciones del acuerdo judicial.
Otra dificultad es la preferencia de liquidación (liquidation preference): el paquete inicial otorgaba aproximadamente el 77,2% de su valor agregado de 1.124 millones de dólares. Son derechos preferentes de determinadas clases de acciones ante eventos previstos en sus condiciones. La cifra no equivale a porcentaje de votos, precio de la operación ni pago en efectivo garantizado.
El control de GDA pasó a SWI más tarde. Entre la compra de junio y la obtención del control hubo otras adquisiciones, incluido un 4,4% de fondos de Stone Ridge. Las notas financieras sitúan la obtención del control el 6 de agosto: aproximadamente el 70% de los votos con cerca del 62% de participación económica. Esas métricas no son intercambiables ni pueden atribuirse íntegramente a los 500 millones iniciales.
4. Tercera pista: los 153 millones de julio
En los hechos posteriores al cierre aparece otro detalle: en julio, SWI reembolsó aproximadamente 153 millones de dólares de financiación de la adquisición de GDA proporcionada por el vendedor o los vendedores (vendor financing).
El detalle cambia el análisis: aunque las acciones pasaran a SWI en junio, los vendedores no necesariamente recibieron entonces todo el efectivo. El documento no identifica al receptor del pago de julio. No puede atribuirse a FTX ni sumarse a los 500 millones como precio adicional demostrado.
Por eso, buscar el resultado solo en los ingresos de junio es insuficiente. Primero hay que determinar si el fideicomiso participó en esa financiación y cuándo recibió el pago. Sigue siendo una pregunta abierta, no un pago diferido confirmado a FTX.
5. Participación de FTX en Genesis Digital: siguiendo los ingresos de efectivo
El informe de FTX del segundo trimestre aporta datos de ingresos efectivos del vendedor, en lugar de la valoración del comprador: durante el trimestre, el fideicomiso recibió 359 millones de dólares de ventas de inversiones de capital riesgo y 48 millones de recuperaciones de donaciones y acuerdos.
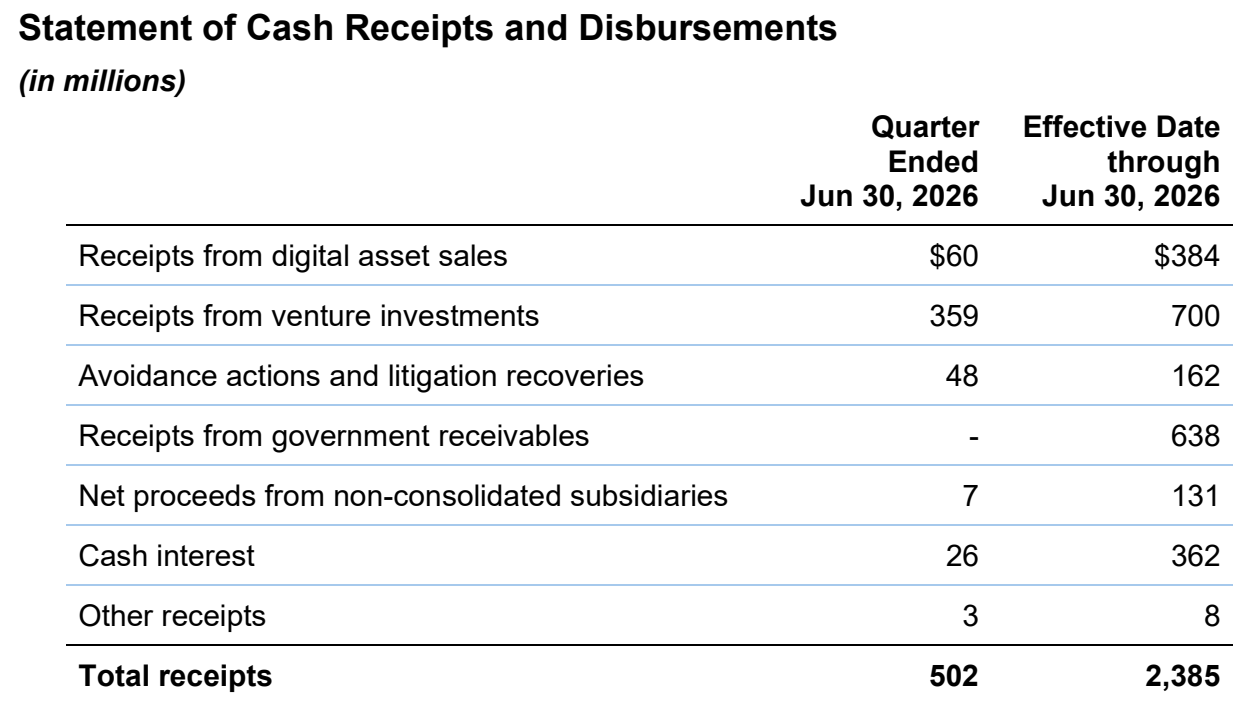
Ingresos de efectivo de FTX en el segundo trimestre: tabla de la página 6; cifras en millones de dólares. Ingresos trimestrales: 359 de inversiones de capital riesgo; 48 de acciones de impugnación y recuperaciones judiciales (Avoidance actions and litigation recoveries). No hay una línea separada para GDA.
Abrir la página de la tabla ↗
Las cifras están agregadas; no hay una entrada específica de GDA. La venta podría estar incluida, pero el informe no permite aislar el precio de las acciones ni el pago por terminar el litigio. Además, el informe no está auditado: es una divulgación operativa del propio fideicomiso, no una verificación independiente de cada operación.
Hay dos escenarios posibles. Si FTX cobró en junio, parte del resultado podría haber entrado ya en la liquidez del segundo trimestre. Si el pago se aplazó, un ingreso de julio podría reflejarse en el tercer trimestre; tampoco se garantiza que allí se desglose GDA. Los documentos disponibles no permiten elegir un escenario ni determinar el importe en ninguno.
6. Cómo podría afectar a los pagos a acreedores de FTX
Los ingresos de ventas de activos pueden financiar los pagos del plan. Pero entre el precio de una participación y el pago a un acreedor concreto intervienen gastos operativos y judiciales, reservas, prioridades de reparto y derechos de la clase correspondiente de créditos.
También importa el estado de cada crédito. Otro análisis aborda la verificación de identidad del cliente (Know Your Customer, KYC) y del origen de los fondos (Source of Funds, SOF) en el procedimiento FTX.
El fideicomiso informa de que completó un reparto de aproximadamente 900 millones de dólares el 31 de julio. En esa fecha, los créditos reconocidos y los estimados como reconocidos que devengaban intereses estaban cubiertos mediante pagos o reservas al menos al 100%; cesó el devengo posterior. Esto no significa que cada acreedor recibiera personalmente dinero ni revela la contribución de GDA.
En el anuncio de su quinto reparto, FTX indicó pagos acumulados del 105% para las clases de clientes 5A y 5B, del 103% para las clases 6A y 6B y del 120% para créditos de tramitación simplificada (Convenience Claims). Los porcentajes se calculan sobre el importe del crédito reconocido; no representan la devolución de la cantidad original de criptomonedas a precios actuales.
Los ingresos posteriores siguen siendo relevantes después del umbral del 100%. El informe describe el mecanismo del fondo de compensación adicional (Supplemental Remission Fund) tras satisfacer los créditos prioritarios previstos. Todo pago adicional sigue las reglas del plan y no surge automáticamente con un porcentaje igual para todos.
El principal riesgo analítico es el doble cómputo: si el producto de la venta ya contribuyó a la liquidez del fideicomiso, no puede presentarse otra vez como nueva fuente futura de pagos. Sin un desglose no cabe prometer un «bono Genesis» separado, un importe o una fecha.
7. A quién pertenece el nuevo valor del negocio
La captación de capital de octubre corresponde a SWI Group. La empresa anunció la emisión de nuevas acciones ordinarias a inversores institucionales con una valoración resultante de 6.100 millones de euros. Para que esos fondos sean ingresos de FTX hace falta un vínculo jurídico distinto: por ejemplo, una participación conservada o contraprestación adicional contractual. No se ha establecido en los documentos revisados.
Por separado, SWI reconoció unos 647,2 millones de euros de ganancia en la adquisición inicial de una participación en GDA valorada en aproximadamente 1.093 millones de euros. La valoración se basó en previsiones, incluido el uso de infraestructura para computación de inteligencia artificial.
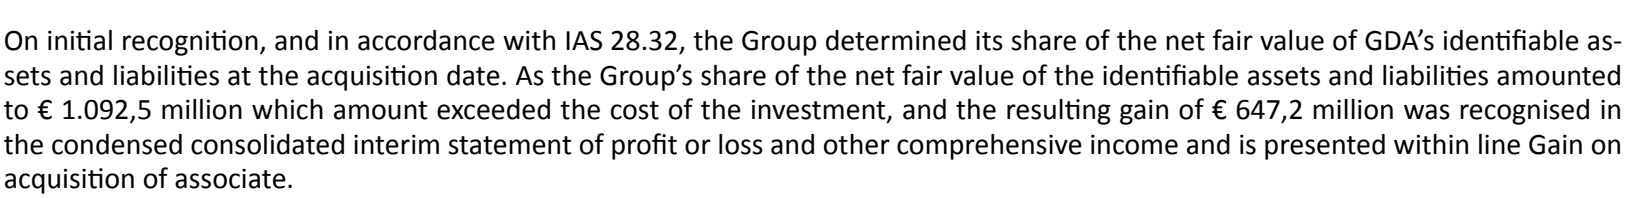
Ganancia de adquisición de SWI Group: el párrafo auténtico de la página 57 divulga 647,2 millones de euros de ganancia por adquisición de una asociada (gain on acquisition of associate), según IAS 28.32. Es el resultado contable del comprador, no una transferencia al fideicomiso.
Abrir la nota financiera ↗
La cifra puede generar preguntas, pero importa su naturaleza: es una ganancia contable del comprador por adquisición de una asociada (gain on acquisition of associate), reconocida conforme a IAS 28.32. No revela cuánto efectivo recibió el fideicomiso ni demuestra, por sí sola, que el activo se vendiera demasiado barato. La venta simultánea al fin del litigio pudo permitir monetizar la inversión y eliminar incertidumbre judicial. No puede determinarse si la decisión benefició a los acreedores sin los términos de la operación, ofertas alternativas y una evaluación de las perspectivas del litigio.
Si el fideicomiso transfirió toda su participación económica y no retuvo derechos adicionales, el crecimiento futuro pertenece a los nuevos propietarios. Sin el contrato, tampoco puede darse por probada la ausencia total de derechos conservados, como una contraprestación adicional condicionada (earn-out).
8. Qué documento completaría la investigación
Las preguntas abiertas son la contraprestación individual de FTX, el procedimiento y las fechas de pago, la distribución del precio entre acciones y acuerdo, y los posibles derechos conservados. Las respuestas podrían estar en el contrato de compraventa, documentos del acuerdo o un informe del fideicomiso que desglose los ingresos de GDA. El siguiente informe trimestral solo ayudará si no vuelve a agruparlos en una única línea.
La divulgación de SWI acredita la venta del paquete descrito y las renuncias asociadas; el aviso judicial confirma la terminación de las reclamaciones. Los materiales revisados todavía no permiten determinar el importe recibido por el fideicomiso ni su contribución a los pagos.
Esta distinción importa al acreedor: terminar la demanda no demuestra que desapareciera el valor del activo, y el aumento de la valoración de SWI no otorga automáticamente derechos sobre sus nuevos fondos. El resultado para FTX depende de los pagos de la operación de junio y de los derechos contractuales que pudieran conservarse.
¿Su crédito frente a FTX sigue pendiente de pago o bloqueado en verificación?
Reclaim Capital se especializa en comprar créditos problemáticos (distressed claims) en procedimientos Chapter 11 y acompañar casos complejos de acreedores de FTX. Consulte con nuestro equipo el estado de su crédito y las posibles condiciones de venta.
Preguntas que siguen teniendo los acreedores
¿FTX vendió realmente su participación en Genesis Digital?
¿Pueden considerarse los 500 millones una recuperación del fideicomiso?
¿Por qué no puede calcularse el precio de FTX por su porcentaje?
¿La demanda de 1.150 millones de dólares terminó definitivamente?
¿Significa que el tribunal rechazó las alegaciones de FTX?
¿Pudo cobrar el fideicomiso después de junio?
¿Quién recibió los 153 millones de julio?
¿Podrían los ingresos de GDA haber financiado ya repartos?
¿Los 800 millones de euros de SWI implican pagos adicionales a acreedores de FTX?
¿Qué significa la ganancia de SWI de unos 647,2 millones de euros?
En redes sociales se vincula a veces GDA con FTT. ¿Existe una relación?
¿Qué debe seguir un acreedor a partir de ahora?
Este material fue preparado por el equipo analítico de Reclaim Capital. El memorando se basa en documentos verificados el 13 de octubre de 2026. Se distinguen declaraciones de las partes, alegaciones y escenarios condicionales; no se determinan derechos individuales de cobro.
Contacte con nosotros: @ReclaimCapital

