- Частку продано: SWI розкрила придбання пакета трасту та пов’язане звільнення від судових претензій (release from litigation). Саме припинення позову не означає нульового повернення коштів.
- Пряма пропорція не працює: загальну суму початкового придбання SWI ($500 млн за 38,3% GDA) та липневе погашення фінансування ($153 млн) не можна механічно розподіляти на користь FTX без договору купівлі-продажу.
- Ризик подвійного рахунку: надходження від угоди з GDA могли вже увійти до звіту трасту за II квартал ($359 млн від венчурних інвестицій і $48 млн від урегулювань) та брати участь у липневому розподілі ($900 млн). Жовтневе залучення €800 млн групою SWI не створює автоматичних доплат кредиторам.
- 1. Перший слід у справі FTX і Genesis Digital: що залишилося від інвестиції Alameda
- 2. Позов FTX до Genesis Digital: зв’язок продажу та припинення спору
- 3. SWI Group: чому $500 млн не можна зарахувати FTX
- 4. Третій слід: липневі $153 млн
- 5. Частка FTX у Genesis Digital: пошук грошових надходжень
- 6. Як це може вплинути на виплати кредиторам FTX
- 7. Кому належить нова вартість бізнесу
- 8. Який документ завершив би розслідування
1. Перший слід у справі FTX і Genesis Digital: що залишилося від інвестиції Alameda
Історія починається з купівлі акцій у серпні 2021 — квітні 2022 року. Згодом траст оцінив спірні перекази приблизно у $1,15 млрд і 22 вересня 2025 року пред’явив вимоги до GDA, пов’язаних компаній та двох співзасновників.
За таблицею переказів у позовній заяві, близько $550,9 млн отримали співзасновники за власні акції. Інші платежі стосувалися придбання акцій у самої GDA. Отже, інвестиція поєднувала фінансування компанії та викуп участі в попередніх власників.
Траст стверджував, що в угодах використовувалися неправомірно привласнені кошти, а акції купувалися за завищеними цінами. Це звинувачення позивача, а не судові висновки у справі GDA. Сума позову також не була готовим грошовим активом: її ще належало стягнути або врегулювати спір на інших умовах.
Водночас у трасту залишалося інше джерело можливого повернення — самі акції. Саме їхня доля стає ключем до червневих подій. Як венчурні інвестиції увійшли до ліквідаційної маси (bankruptcy estate), розбираємо у статті «Парадокс FTX»: від портфеля Alameda до виплат кредиторам.
2. Позов FTX до Genesis Digital: зв’язок продажу та припинення спору
15 червня траст подав повідомлення про добровільне припинення позову без права повторного пред’явлення (Voluntary Notice of Dismissal with Prejudice). Судовий документ №31 припиняє всі заявлені вимоги до всіх відповідачів. Двосторінкове повідомлення не містить суми врегулювання або відомостей про платіж.
Якщо читати лише цей судовий документ, економічний результат залишається невідомим. Однак SWI розкриває другу частину історії: у межах купівлі у FTX група отримала звільнення від судового спору (release from litigation), що стосувався GDA, її персоналу й акціонерів, та підписані відмови від претензій (signed releases). Такий самий опис повторено у фінансових примітках до придбання.
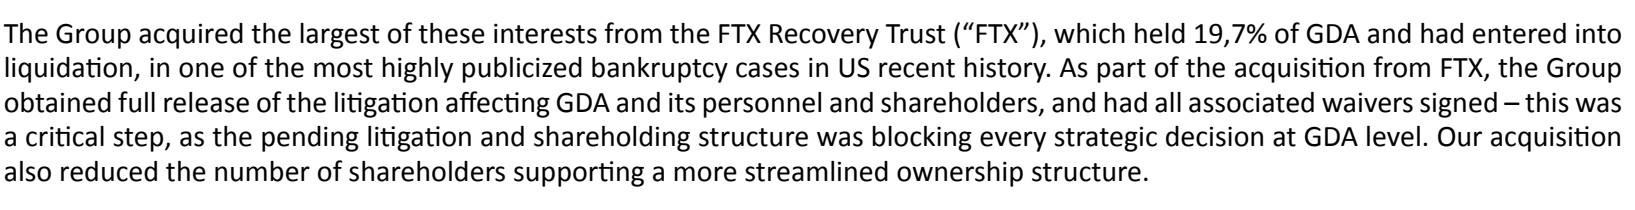
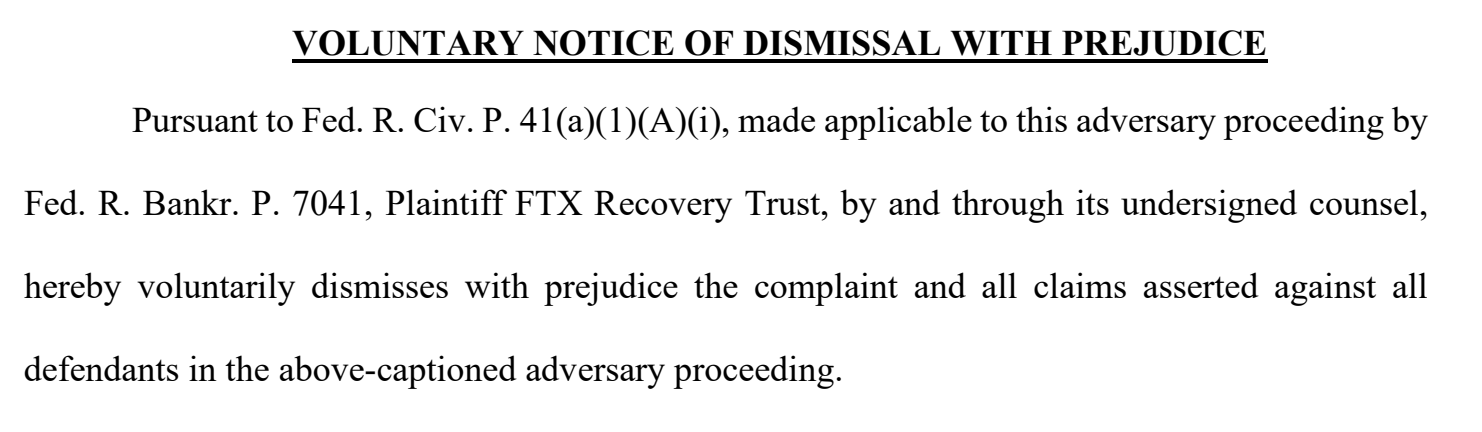
Частка FTX у Genesis Digital і припинення позову: справжній фрагмент розкриття SWI про пакет 19,7% та пов’язані відмови від претензій (слайд 1); текст судового повідомлення без розкриття суми оплати (слайд 2).
Відкрити розкриття SWI на сторінці 57 ↗ · Відкрити судове повідомлення ↗
Зв’язок продажу та врегулювання підтверджує пряме розкриття покупця, а не лише близькість дат. Проте договір купівлі та документи про звільнення від претензій не знайдено в перевірених публічних матеріалах: неможливо розділити оплату за акції та за врегулювання або встановити можливі додаткові права й обов’язки сторін.
Позов FTX до Genesis Digital завершився добровільною відмовою від заявлених вимог без права повторного пред’явлення (with prejudice). Це не рішення суду про правоту відповідачів і не доказ того, що траст отримав нуль.
3. SWI Group: чому $500 млн не можна зарахувати FTX
SWI оголосила початкове придбання близько 38,3% акцій GDA за сукупну оплату $500 млн. Повний звіт уточнює структуру: придбання завершено 12 червня і воно складалося з двох угод — купівлі холдингової компанії з участю в GDA та купівлі акцій безпосередньо в наявного акціонера.
Сума $500 млн стосується сукупного придбання, а не окремо розкритої оплати FTX. Розподілу ціни між продавцями у звіті немає. Обчислювати ціну пакета трасту пропорційно співвідношенню 19,7% до 38,3% також не можна: такий розрахунок припускає однакові права й ціну всіх акцій та не враховує умов урегулювання.
Додаткову складність створює ліквідаційна преференція (liquidation preference): початковий пакет давав близько 77,2% її сукупної вартості у $1,124 млрд. Це переважні права певних класів акцій за подій, передбачених їхніми умовами. Показник не дорівнює частці голосів, ціні угоди або гарантованій грошовій виплаті.
Контроль над GDA перейшов до SWI пізніше. Між червневою купівлею та отриманням контролю відбулися подальші придбання, зокрема 4,4% у фондів Stone Ridge. Фінансові примітки датують отримання контролю 6 серпня: близько 70% голосів за приблизно 62% економічної участі. Ці показники не можна підміняти один одним або повністю відносити до початкових $500 млн.
4. Третій слід: липневі $153 млн
Інша деталь з’являється в розділі подій після звітної дати: у липні SWI погасила близько $153 млн фінансування придбання GDA з боку продавця або продавців (vendor financing).
Ця деталь змінює погляд на угоду: навіть якщо акції перейшли до SWI у червні, кошти за них не обов’язково були повністю перераховані продавцям тоді ж. Однак одержувача липневого платежу в документі не названо. Приписувати цю суму FTX або додавати $153 млн до $500 млн як доведену додаткову ціну не можна.
Тому шукати результат угоди лише в червневих надходженнях недостатньо. Спочатку потрібно встановити, чи брав траст участь у такому фінансуванні та коли саме з ним розраховувалися. Поки це відкрите питання, а не підтверджена відстрочена виплата FTX.
5. Частка FTX у Genesis Digital: пошук грошових надходжень
Звіт FTX за II квартал містить уже не оцінку покупця, а відомості про фактичні грошові надходження продавця: за квартал траст отримав $359 млн від продажів венчурних інвестицій і $48 млн від повернення пожертв та врегулювань.
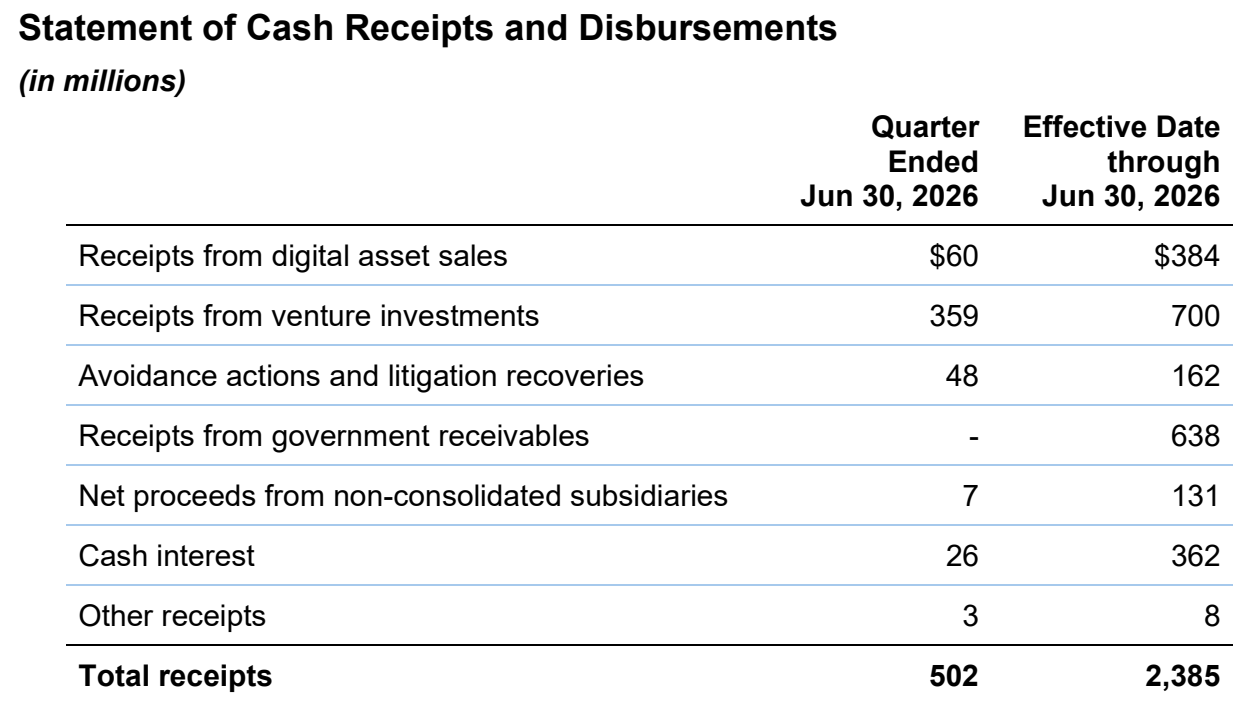
Грошові надходження FTX за II квартал: таблиця на сторінці 6; суми в мільйонах доларів. Квартальні надходження: 359 — від венчурних інвестицій; 48 — за оспорюванням угод і судовими стягненнями (Avoidance actions and litigation recoveries). Окремого рядка GDA немає.
Відкрити сторінку таблиці ↗
Однак суми агреговані; окремого рядка GDA в документі немає. Продаж міг входити до цих надходжень, але звіт не дозволяє виділити ані ціну акцій, ані оплату за припинення спору. До того ж звіт неаудований — це операційне розкриття самого трасту, а не незалежна перевірка кожної операції.
Постають два можливі сценарії. Якщо розрахунок із FTX відбувся в червні, частина результату могла вже потрапити до загальної ліквідності трасту у II кварталі. Якщо оплату відстрочили, липневе надходження могло б відображатися у звітності за III квартал; окреме розкриття GDA в ній також не гарантоване. Наявні документи не дозволяють обрати один зі сценаріїв або визначити суму в будь-якому з них.
6. Як це може вплинути на виплати кредиторам FTX
Надходження від реалізації активів трасту можуть фінансувати виплати за планом. Але між ціною проданого пакета та переказом конкретному кредитору стоять операційні й судові витрати, резерви, черговість розподілу та права відповідного класу вимог.
Статус конкретної вимоги також має значення. Окремий розбір присвячено перевіркам особи клієнта (Know Your Customer, KYC) і походження коштів (Source of Funds, SOF) у процедурі FTX.
Траст повідомляє, що 31 липня завершив розподіл близько $900 млн. На ту дату визнані та оцінково визнані вимоги, на які нараховувалися відсотки, були покриті виплатами або резервуванням щонайменше на 100%; подальше нарахування відсотків припинилося. Це не означає, що кожен кредитор особисто отримав гроші, і не розкриває внеску продажу GDA у розподіл.
В оголошенні п’ятого розподілу FTX вказала сукупні виплати 105% для клієнтських класів 5A і 5B, 103% для класів 6A і 6B та 120% для вимог, що розглядаються за спрощеною процедурою (Convenience Claims). Відсотки обчислюються від суми визнаної вимоги; їх не можна трактувати як повернення колишньої кількості криптовалюти за сьогоднішніми цінами.
Можливість подальших надходжень важлива і після проходження позначки 100%. Звіт описує механізм фонду додаткових компенсацій (Supplemental Remission Fund) після задоволення передбачених старших вимог. Доплата з нього також підпорядковується правилам плану і не виникає автоматично в однаковому відсотку для всіх.
Головний аналітичний ризик тут — подвійний рахунок: якщо результат продажу вже брав участь у ліквідності трасту, його не можна знову подавати як майбутнє нове джерело виплат. Без постатейної деталізації надходжень обіцяти окремий «бонус Genesis», суму або дату не можна.
7. Кому належить нова вартість бізнесу
Жовтневе залучення капіталу стосується самої SWI Group. Компанія оголосила випуск нових звичайних акцій інституційним інвесторам за підсумкової оцінки €6,1 млрд. Щоб ці кошти стали надходженням FTX, потрібен окремий правовий зв’язок — наприклад, збережена участь або передбачена договором додаткова оплата. У перевірених документах його не встановлено.
Окремо SWI визнала близько €647,2 млн прибутку від початкового придбання участі в GDA, оціненої приблизно у €1,093 млрд. Оцінка спиралася на прогнози, зокрема використання інфраструктури для обчислень штучного інтелекту.
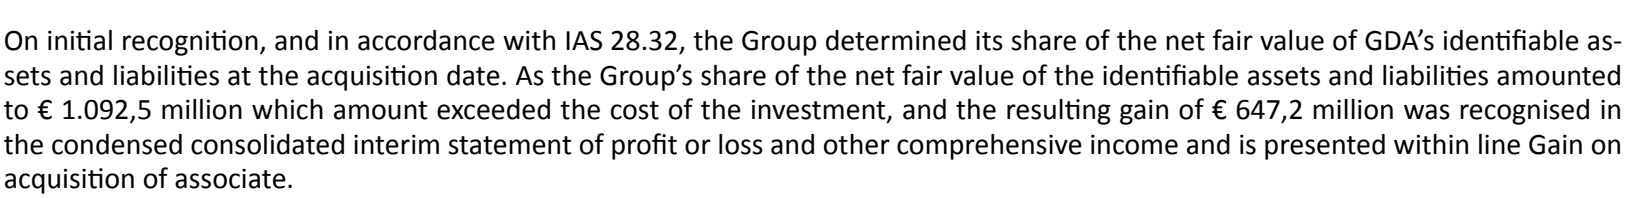
Прибуток SWI Group від придбання: справжній абзац на сторінці 57 розкриває €647,2 млн прибутку від придбання асоційованої компанії (gain on acquisition of associate) за IAS 28.32. Це бухгалтерський результат покупця, а не переказ трасту.
Відкрити фінансову примітку ↗
Ця сума може викликати питання у кредиторів, але важливо враховувати її природу: це бухгалтерський прибуток покупця від придбання асоційованої компанії (gain on acquisition of associate), визнаний відповідно до IAS 28.32. Він не показує, скільки грошей отримав траст, і сам собою не доводить, що актив продали надто дешево. Продаж пакета одночасно з припиненням спору міг дозволити трасту монетизувати інвестицію та усунути невизначеність подальшого судового розгляду. Наскільки вигідним був цей вибір для кредиторів, без умов угоди, альтернативних пропозицій та оцінки судових перспектив встановити неможливо.
Якщо траст передав усю економічну участь і не зберіг додаткових прав, майбутнє зростання вартості бізнесу належить новим власникам. Проте без доступу до договору не можна вважати доведеною і повну відсутність збережених прав — наприклад, права на умовну додаткову оплату (earn-out).
8. Який документ завершив би розслідування
Основні відкриті питання — окрема оплата FTX, порядок і строки розрахунків із трастом, розподіл ціни між акціями та врегулюванням, а також можливі збережені права. Відповідь можуть дати договір купівлі-продажу, документи про умови врегулювання або звіт трасту з деталізацією грошових надходжень від GDA. Наступний квартальний звіт допоможе лише тоді, коли дані в ньому не будуть знову зведені в один загальний рядок.
Наразі встановлено факт продажу розкритого пакета та пов’язаної з ним відмови від претензій за повідомленням SWI; судове повідомлення підтверджує припинення заявлених вимог. Визначити розмір отриманої трастом оплати та її внесок у виплати за перевіреними матеріалами поки неможливо.
Ця межа важлива для кредитора: закриття позову не доводить зникнення вартості активу, а зростання оцінки SWI не дає автоматичного права на її нові кошти. Економічний результат для FTX визначається розрахунками за червневою угодою та можливими збереженими договірними правами.
Ваша вимога до FTX досі очікує розрахунку чи заблокована на перевірці?
Reclaim Capital спеціалізується на викупі проблемних вимог (distressed claims) у процедурі Chapter 11 та супроводі складних справ кредиторів FTX. Обговоріть статус вашої вимоги й можливі умови її продажу з командою Reclaim Capital.
Питання, що залишаються у кредиторів
FTX справді продав частку в Genesis Digital?
Чи можна вважати $500 млн поверненням трасту?
Чому не можна розрахувати ціну FTX за розміром частки?
Позов на $1,15 млрд остаточно припинено?
Чи означає це, що суд відхилив звинувачення FTX?
Чи міг траст отримати кошти після червня?
Кому перераховано липневі $153 млн?
Чи могли кошти за GDA вже брати участь у виплатах?
Чи означають €800 млн нового капіталу SWI доплату кредиторам FTX?
Що означає прибуток SWI близько €647,2 млн?
У соцмережах угоду GDA іноді пов’язують із токеном FTT. Чи є зв’язок?
Що кредитору відстежувати далі?
Цей матеріал підготовлено аналітичним відділом Reclaim Capital. Меморандум ґрунтується на документах, перевірених 13 жовтня 2026 року. Заяви сторін, звинувачення та умовні сценарії позначено окремо; індивідуальні права на виплати тут не встановлюються.
Зв’язатися з нами: @ReclaimCapital

