- 股权已出售:SWI披露收购了信托持股,并获得相关诉讼责任解除(release from litigation)。撤诉本身并不意味着回收金额为零。
- 简单比例不能成立:没有买卖合同,不能机械地把SWI最初收购的总对价(5亿美元购买GDA的38.3%)或7月偿还的融资(1.53亿美元)按比例归于FTX。
- 重复计算风险:GDA交易所得可能已计入信托第二季度报告(风险投资收入3.59亿美元、和解相关收入4800万美元),并可能参与7月的9亿美元分配。SWI在10月募集8亿欧元,并不会自动产生对债权人的追加支付。
1. FTX Genesis Digital调查的第一条线索:Alameda投资留下了什么
故事始于2021年8月至2022年4月的股票购买。后来,信托将有争议的转账估为约11.5亿美元,并于2025年9月22日向GDA、关联公司及两名联合创始人提出诉讼请求。
根据起诉书中的转账表,两名联合创始人因出售个人持有的股票收到约5.509亿美元。其他付款涉及从GDA公司本身购买股票。因此,这笔投资既向公司提供资金,也收购了原股东的权益。
信托指称,交易使用了被不当挪用的资金,而且购股价格被高估。这是原告的指控,并非GDA案件中的司法认定。索赔金额也不是已经可用的现金资产:仍需通过诉讼追回,或以其他条件达成和解。
与此同时,信托仍保有另一种潜在回收来源:股票本身。股票的去向成为理解6月事件的关键。我们在《FTX悖论》:从Alameda投资组合到债权人付款中分析了风险投资如何成为破产财产(bankruptcy estate)。
2. FTX诉Genesis Digital:出售与撤诉的关联
6月15日,信托提交了不得再次提出相同请求的自愿撤诉通知(Voluntary Notice of Dismissal with Prejudice)。第31号法院文件撤销对全部被告提出的全部请求。这份两页通知没有列出和解金额或付款信息。
只读这份法院文件,经济结果仍然未知。但SWI披露了故事的另一部分:在向FTX购买股权的过程中,集团获得了涉及GDA、其员工及股东的诉讼责任解除(release from litigation)和已签署的请求权放弃文件(signed releases)。相同说明也出现在收购事项的财务附注中。
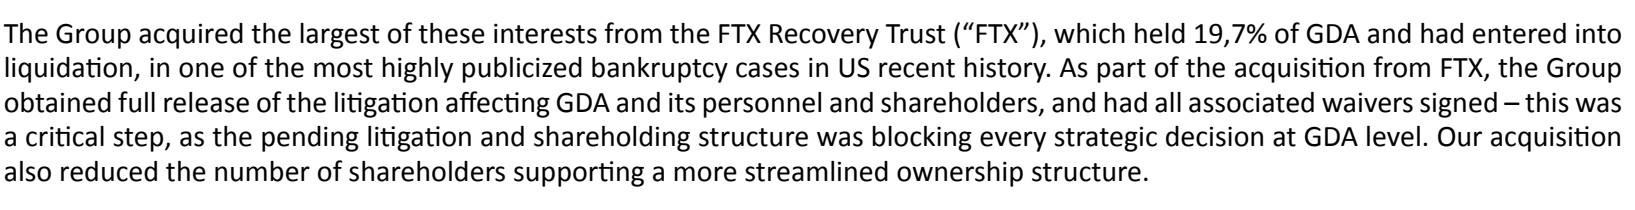
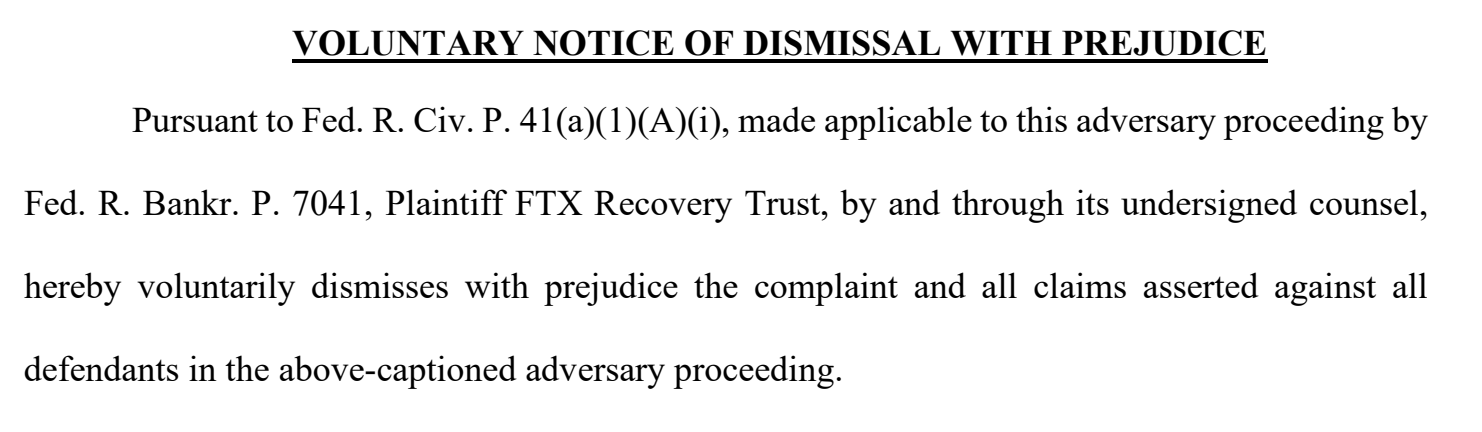
FTX在GDA的持股与撤诉:SWI关于19.7%持股及相关请求权放弃的真实披露片段(第1张);未披露付款金额的法院通知(第2张)。
打开SWI第57页披露 ↗ · 打开法院通知 ↗
出售与和解之间的联系由买方的明确披露支持,并非仅因日期接近。不过,在核查的公开材料中,没有找到购买协议或请求权解除文件。因此,无法区分股票对价与和解对价,也无法确定双方可能保留的额外权利和义务。
FTX诉GDA以自愿终结已提出的请求、不得再次提起相同请求(with prejudice)告终。这不是认定被告正确的判决,也不是信托收到零付款的证明。
3. SWI Group:为何不能把5亿美元计入FTX回收额
SWI宣布最初以5亿美元总对价收购GDA约38.3%的股权。完整报告说明其结构:收购于6月12日完成,由两笔交易组成——购买一家持有GDA权益的控股公司,以及直接向现有股东购买股票。
5亿美元对应整体收购,不是单独披露的FTX付款。报告没有将价格分配给各卖方。也不能按19.7%与38.3%的比例计算信托持股价格:这种算法假定全部股票拥有相同权利和单价,并忽略和解条件。
另一项复杂因素是清算优先权(liquidation preference):最初持股对应其11.24亿美元总价值中的约77.2%。这是特定股票类别在约定事件发生时享有的优先权。该数字不等于投票权比例、交易价格或保证收到的现金。
SWI之后才取得GDA控制权。在6月收购与取得控制权之间,还发生了进一步收购,包括向Stone Ridge旗下基金购买4.4%股权。财务附注将取得控制权的日期列为8月6日:约70%的投票权与约62%的经济权益。这些指标不能互相替代,也不能全部归入最初的5亿美元。
4. 第三条线索:7月的1.53亿美元
报告期后事项中出现另一细节:7月,SWI偿还了约1.53亿美元用于GDA收购的卖方融资(vendor financing)。
这改变了分析角度:即使股票在6月转移给SWI,卖方也不一定在当时收到全部现金。但是,文件没有说明7月付款的接收方。不能将其归于FTX,也不能把1.53亿美元加到5亿美元上,视为已经证实的额外购买价款。
因此,只在6月现金收入中寻找交易结果并不充分。首先需要确定信托是否参与了这种融资,以及何时收到付款。这仍是待解问题,不是已证实的FTX延期付款。
5. FTX在Genesis Digital的持股:追踪现金流入
FTX第二季度报告提供的是卖方实际现金收入,而非买方估值:当季,信托从出售风险投资收到3.59亿美元,并从捐款追回和和解收到4800万美元。
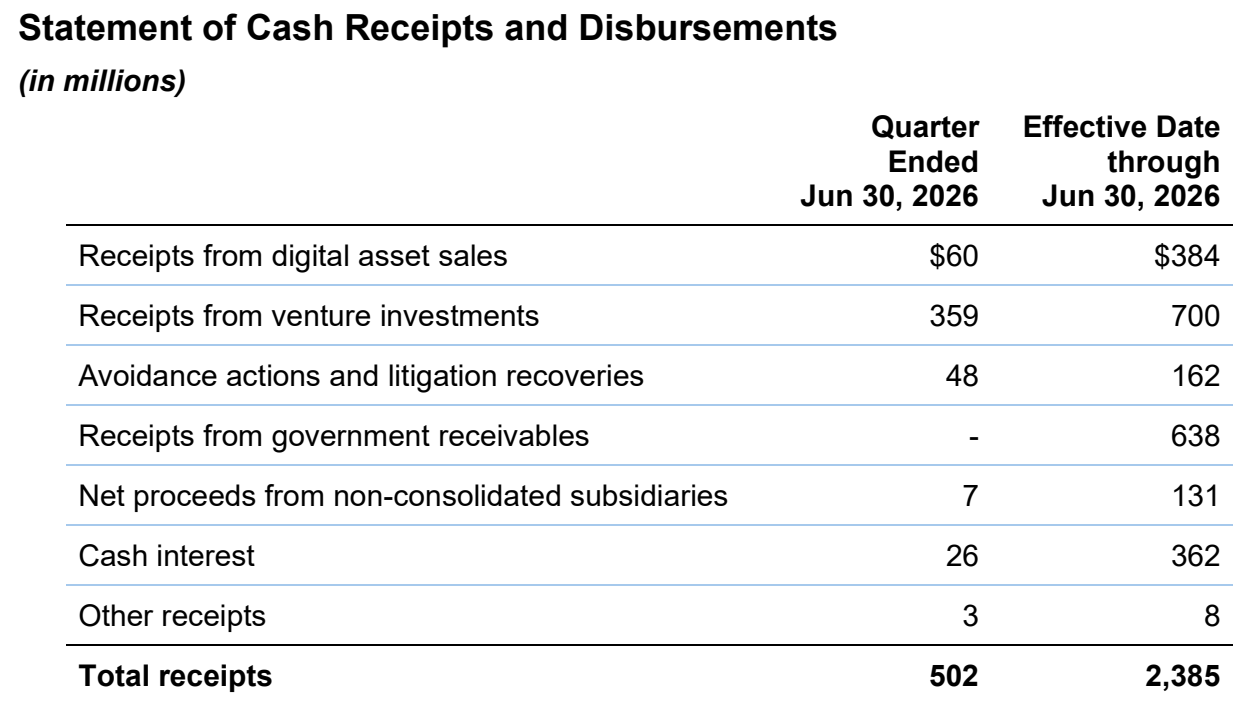
FTX第二季度现金收入:第6页表格,金额单位为百万美元。季度收入:风险投资359;交易撤销诉讼及司法追偿(Avoidance actions and litigation recoveries)48。没有单独的GDA条目。
打开表格所在页 ↗
但金额是汇总值,文件没有单独列出GDA。出售所得可能包括在内,但报告无法分离股票价格或结束争议的付款。此外,该报告未经审计,是信托自身的运营披露,并非对每笔交易的独立核验。
存在两种可能情形。如果FTX在6月收到付款,部分所得可能已进入第二季度的整体流动资金。如果付款延期,7月收入可能反映在第三季度报告中;但届时也不保证单独披露GDA。现有文件既不能确定哪种情形发生,也不能确定任一情形的金额。
6. 这可能如何影响FTX债权人付款
信托出售资产的收入可以为计划项下的分配提供资金。但从持股出售价格到具体债权人收到转账,还要经过运营和诉讼费用、储备金、分配优先顺序及相应债权类别的权利安排。
每项债权的状态同样重要。另一篇分析讨论了FTX程序中的客户身份核验(Know Your Customer, KYC)与资金来源核验(Source of Funds, SOF)。
信托报告称,7月31日完成了约9亿美元的分配。截至该日,计息的已确认及预计确认债权通过付款或储备金获得至少100%的覆盖,此后停止计息。这不意味着每位债权人都亲自收到了款项,也没有披露GDA出售对分配的贡献。
在第五次分配公告中,FTX列出客户类别5A和5B累计付款为105%,类别6A和6B为103%,简化处理债权(Convenience Claims)为120%。这些百分比以确认债权金额为基础,不能理解为按今天价格返还原有数量的加密货币。
超过100%门槛后,进一步收入仍有意义。报告描述了满足规定的优先债权后,补充补偿基金(Supplemental Remission Fund)的运作机制。追加付款同样遵循计划规则,不会自动以相同比例分配给所有人。
主要分析风险是重复计算:如果出售所得已经进入信托流动资金,就不能再次称为未来新增付款来源。没有逐项收入明细,就不能承诺单独的“Genesis额外收益”、金额或日期。
7. 企业新增价值归谁所有
10月的募资属于SWI Group本身。公司宣布向机构投资者发行新的普通股,完成后估值为61亿欧元。要使这些资金成为FTX收入,必须有另外的法律联系,例如保留股权或合同规定的追加对价。核查文件中尚未建立这种联系。
另外,SWI在最初收购GDA权益时确认约6.472亿欧元收益,该权益估值约10.93亿欧元。估值依赖预测,包括将基础设施用于人工智能计算。
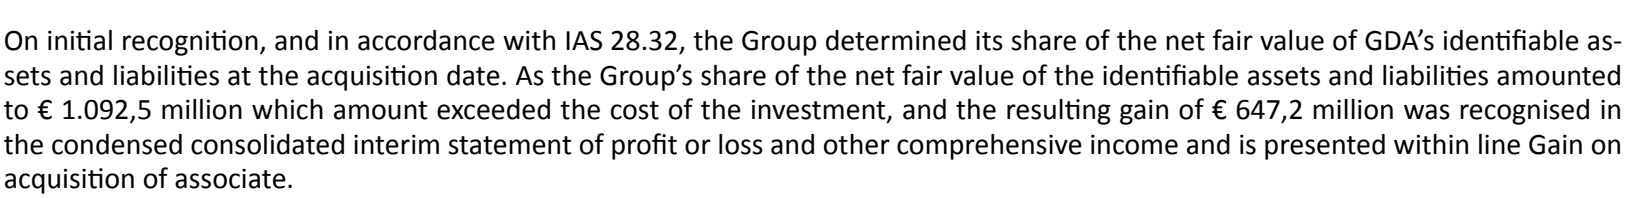
SWI Group收购收益:第57页真实段落披露,根据IAS 28.32确认收购联营企业收益(gain on acquisition of associate)6.472亿欧元。这是买方的会计结果,不是转给信托的付款。
打开财务附注 ↗
该金额可能让债权人产生疑问,但必须理解其性质:这是买方依据IAS 28.32确认的收购联营企业收益(gain on acquisition of associate)。它不说明信托收到多少现金,也不能单独证明资产售价过低。出售持股并同时结束争议,可能使信托变现投资并消除后续诉讼的不确定性。没有交易条款、替代报价和诉讼前景评估,无法确定这一选择对债权人是否有利。
如果信托转让了全部经济权益且未保留额外权利,企业未来增值就属于新所有者。不过,没有协议,也不能认定信托完全没有保留任何权利,例如或有追加对价(earn-out)。
8. 哪份文件能完成调查
核心未解问题是FTX的单独对价、付款方式及时间、股票与和解之间的价格分配,以及可能保留的权利。答案可能来自买卖协议、和解条件文件,或列明GDA现金收入的信托报告。下一份季报只有在相关数据不再被合并成一行时才能帮助解答。
目前,SWI披露支持已披露持股被出售及相关请求权放弃;法院通知确认已提出的请求被撤销。核查材料仍无法确定信托收款金额及其对债权人付款的贡献。
这一界限对债权人很重要:撤诉并不证明资产价值消失,SWI估值上升也不会自动赋予债权人分享其新增资金的权利。FTX的经济结果取决于6月交易的结算以及可能保留的合同权利。
您的FTX债权仍在等待付款,或因核验而受阻?
Reclaim Capital专注于在美国破产法第11章(Chapter 11)程序中收购困境债权(distressed claims),并协助处理复杂的FTX债权人案件。欢迎与团队讨论债权状态及可能的出售条件。
债权人仍关心的问题
FTX确实出售了GDA持股吗?
能把5亿美元视为信托回收金额吗?
为何不能按持股比例计算FTX售价?
11.5亿美元诉讼是否已最终终结?
这是否意味着法院驳回了FTX的指控?
信托是否可能在6月之后收到付款?
7月的1.53亿美元付给了谁?
GDA所得是否可能已经用于分配?
SWI的8亿欧元增资是否意味着FTX债权人获得追加付款?
SWI约6.472亿欧元收益意味着什么?
社交媒体有时把GDA交易与FTT代币关联,是否有依据?
债权人接下来应关注什么?
本文由Reclaim Capital分析团队编写。备忘录基于2026年10月13日核查的文件。文中区分当事方陈述、指控及条件性情形,不确定个人的付款权利。
联系我们:@ReclaimCapital

