- Доля продана: SWI раскрыла приобретение пакета траста и связанное освобождение от судебных претензий. Прекращение иска само по себе не означает нулевого возврата.
- Прямая пропорция не работает: общую сумму первоначального приобретения SWI ($500 млн за 38,3% GDA) и июльское погашение финансирования ($153 млн) нельзя механически делить в пользу FTX без договора купли-продажи.
- Риск двойного счёта: поступления от сделки с GDA могли уже войти в отчёт траста за II квартал ($359 млн от венчурных инвестиций и $48 млн от урегулирований) и участвовать в июльском распределении ($900 млн), а октябрьское привлечение €800 млн группой SWI не создаёт автоматических доплат кредиторам.
- 1. Первый след в деле FTX и Genesis Digital: что осталось от инвестиции Alameda
- 2. Иск FTX к Genesis Digital: связь продажи и прекращения спора
- 3. SWI Group: почему $500 млн нельзя записать на счёт FTX
- 4. Третий след: июльские $153 млн
- 5. Доля FTX в Genesis Digital: поиск денежных поступлений
- 6. Как это может повлиять на выплаты кредиторам FTX
- 7. Кому принадлежит новая стоимость бизнеса
- 8. Какой документ завершил бы расследование
1. Первый след в деле FTX и Genesis Digital: что осталось от инвестиции Alameda
История начинается с покупок акций в августе 2021 — апреле 2022 года. Позже траст оценил спорные переводы примерно в $1,15 млрд и 22 сентября 2025 года предъявил требования к GDA, связанным компаниям и двум сооснователям.
По таблице переводов в жалобе, около $550,9 млн получили сооснователи за личные акции. Другие платежи относились к приобретению акций у самой GDA. Таким образом, инвестиция включала и финансирование компании, и выкуп участия у прежних владельцев.
Траст утверждал, что в сделках использовались неправомерно присвоенные средства, а акции покупались по завышенным ценам. Это обвинения истца, а не судебные выводы по делу GDA. Сумма иска также не была готовым денежным активом: её ещё предстояло взыскать либо урегулировать спор на иных условиях.
При этом у траста оставался другой источник возможного возврата — сами акции. Именно их судьба оказывается ключом к июньским событиям. Как венчурные инвестиции вошли в конкурсную массу, мы разбираем в статье «Парадокс FTX»: от портфеля Alameda до выплат кредиторам.
2. Иск FTX к Genesis Digital: связь продажи и прекращения спора
15 июня траст подал уведомление о добровольном прекращении иска без права повторного предъявления (Voluntary Notice of Dismissal with Prejudice). Судебный документ №31 прекращает все заявленные требования ко всем ответчикам. В двухстраничном уведомлении нет суммы урегулирования или сведений о платеже.
Если читать только этот судебный документ, экономический результат остаётся неизвестным. Однако SWI раскрывает вторую часть истории: в рамках покупки у FTX группа получила освобождение от тяжбы, затрагивавшей GDA, её персонал и акционеров, и подписанные отказы от претензий. То же описание повторено в финансовых примечаниях к приобретению.
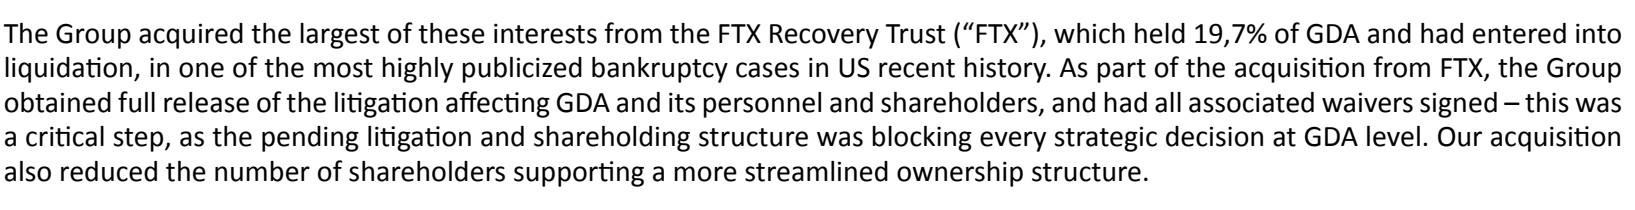
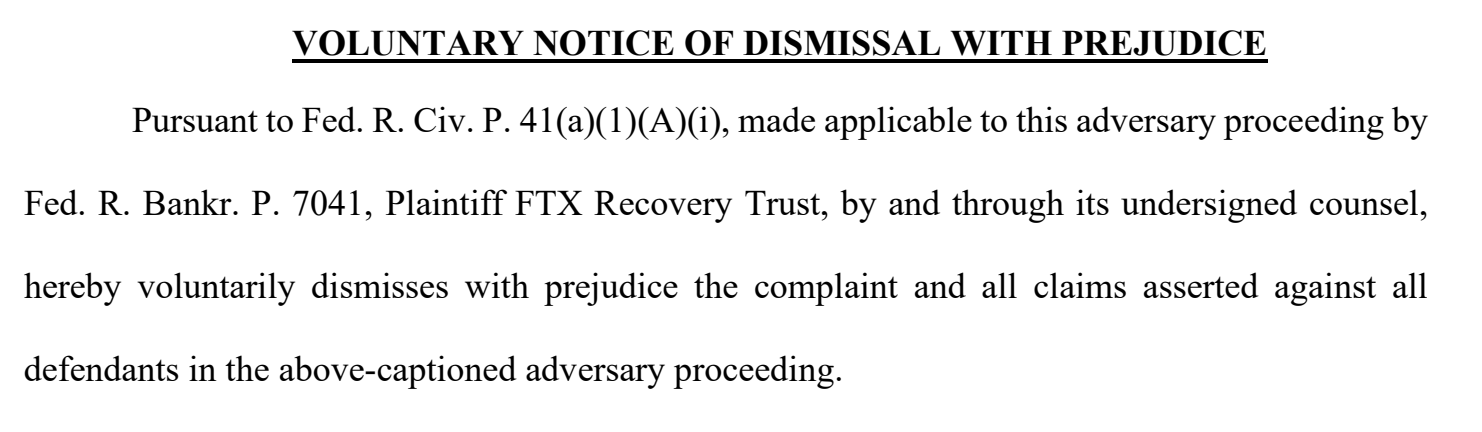
Доля FTX в Genesis Digital и прекращение иска: подлинный фрагмент раскрытия SWI о пакете 19,7% и связанных отказах от претензий (слайд 1); текст судебного уведомления без раскрытия суммы оплаты (слайд 2).
Открыть раскрытие SWI на странице 57 ↗ · Открыть судебное уведомление ↗
Связь продажи и урегулирования подтверждается прямым раскрытием покупателя, а не только близостью дат. Тем не менее договор покупки и документы об освобождении от претензий не найдены в проверенных публичных материалах: нельзя разделить возмещение за акции и за урегулирование или установить возможные дополнительные права и обязательства сторон.
Иск FTX к Genesis Digital закончился добровольным отказом от заявленных требований без права повторного предъявления (with prejudice). Это не решение суда о правоте ответчиков и не доказательство того, что траст получил ноль.
3. SWI Group: почему $500 млн нельзя записать на счёт FTX
SWI объявила первоначальное приобретение около 38,3% акций GDA за совокупное возмещение $500 млн. Полный отчёт уточняет структуру: приобретение завершено 12 июня и состояло из двух сделок — покупки холдинговой компании с участием в GDA и покупки акций напрямую у существующего акционера.
Сумма $500 млн относится к совокупному приобретению, а не к отдельно раскрытой оплате FTX. Распределения цены между продавцами в отчёте нет. Вычислять цену пакета траста пропорционально отношению 19,7% к 38,3% тоже нельзя: такой расчёт предполагает одинаковые права и цену всех акций и не учитывает условия урегулирования.
Дополнительную сложность создаёт ликвидационная преференция (liquidation preference): первоначальный пакет давал около 77,2% её совокупной стоимости в $1,124 млрд. Это преимущественные права определённых классов акций при предусмотренных их условиями событиях. Показатель не равен доле голосов, цене сделки или гарантированной денежной выплате.
Контроль над GDA перешёл к SWI позже. Между июньской покупкой и получением контроля были дальнейшие приобретения, включая 4,4% у фондов Stone Ridge. Финансовые примечания датируют получение контроля 6 августа: около 70% голосов при примерно 62% экономического участия. Эти показатели нельзя подменять друг другом или относить целиком к первоначальным $500 млн.
4. Третий след: июльские $153 млн
Другая деталь появляется в разделе событий после отчётной даты: в июле SWI погасила около $153 млн финансирования приобретения GDA со стороны продавца или продавцов (vendor financing).
Эта деталь меняет оптику анализа: даже если акции перешли к SWI в июне, денежные средства за них необязательно были полностью перечислены продавцам тогда же. Однако получатель июльского платежа в документе не назван. Приписывать эту сумму FTX или добавлять $153 млн к $500 млн как доказанную дополнительную цену нельзя.
Поэтому искать результат сделки только в июньских поступлениях недостаточно. Сначала нужно установить, участвовал ли траст в таком финансировании и когда именно с ним рассчитывались. Пока это открытый вопрос, а не подтверждённая отсроченная выплата FTX.
5. Доля FTX в Genesis Digital: поиск денежных поступлений
Отчёт FTX за II квартал содержит уже не оценку покупателя, а сведения о фактических денежных поступлениях продавца: за квартал траст получил $359 млн от продаж венчурных инвестиций и $48 млн от возвратов пожертвований и урегулирований.
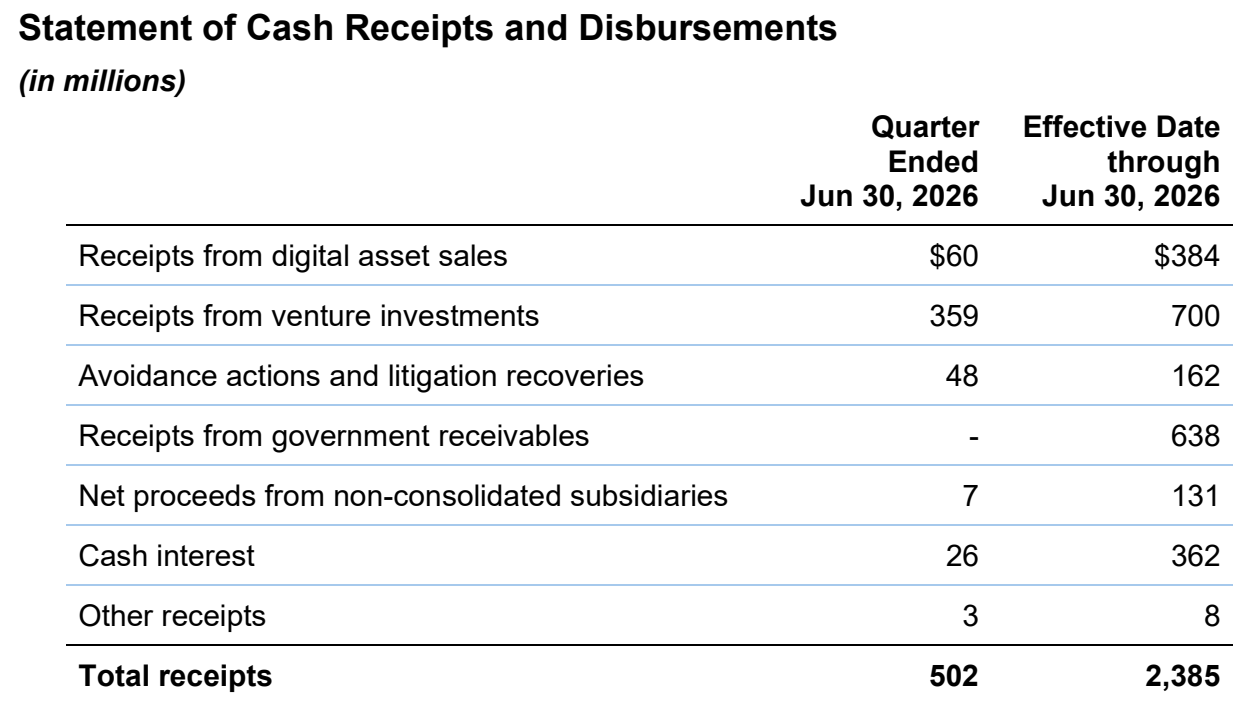
Денежные поступления FTX за II квартал: таблица на странице 6; суммы в миллионах долларов. Квартальные поступления: 359 — от венчурных инвестиций; 48 — по оспариванию сделок и судебным взысканиям (Avoidance actions and litigation recoveries). Отдельной строки GDA нет.
Открыть страницу таблицы ↗
Однако суммы агрегированы; отдельной строки GDA в документе нет. Продажа могла входить в эти поступления, но отчёт не позволяет выделить ни цену акций, ни оплату за прекращение спора. Кроме того, отчёт неаудированный — это операционное раскрытие самого траста, а не независимая проверка каждой операции.
Возникают два возможных сценария. Если расчёт с FTX прошёл в июне, часть результата могла уже попасть в общую ликвидность траста во II квартале. Если оплата была отсрочена, июльское поступление могло бы отражаться в отчётности за III квартал; при этом отдельное раскрытие GDA в ней также не гарантировано. Доступные документы не позволяют выбрать один из сценариев или определить сумму в любом из них.
6. Как это может повлиять на выплаты кредиторам FTX
Поступления от реализации активов траста могут финансировать выплаты по плану. Но между ценой проданного пакета и переводом конкретному кредитору лежат операционные и судебные расходы, резервы, очерёдность распределения и права соответствующего класса требований.
Статус конкретного требования тоже имеет значение. Отдельный разбор посвящён проверкам личности клиента (KYC) и происхождения средств (Source of Funds, SOF) в процедуре FTX.
Траст сообщает, что 31 июля завершил распределение около $900 млн. На ту дату признанные и оценочно признаваемые требования, на которые начислялись проценты, были покрыты выплатами либо резервированием не менее чем на 100%; дальнейшее начисление процентов прекратилось. Это не означает, что каждый кредитор лично получил деньги, и не раскрывает вклад продажи GDA в распределение.
В объявлении пятого распределения FTX указала совокупные выплаты 105% для клиентских классов 5A и 5B, 103% для классов 6A и 6B и 120% для требований, рассматриваемых в упрощённом порядке (Convenience Claims). Проценты рассчитываются от суммы признанного требования; их нельзя трактовать как возврат прежнего количества криптовалюты по сегодняшним ценам.
Возможность дальнейших поступлений имеет значение и после прохождения отметки в 100%. Отчёт описывает механизм фонда дополнительных компенсаций (Supplemental Remission Fund) после удовлетворения предусмотренных старших требований. Доплата из него также следует правилам плана и не возникает автоматически одинаковым процентом для всех.
Главный аналитический риск здесь — двойной счёт: если результат продажи уже участвовал в ликвидности траста, его нельзя снова представлять как будущий новый источник выплат. Без постатейной расшифровки поступлений обещать отдельный «бонус Genesis», сумму или дату нельзя.
7. Кому принадлежит новая стоимость бизнеса
Октябрьское привлечение капитала относится к самой SWI Group. Компания объявила выпуск новых обыкновенных акций институциональным инвесторам при итоговой оценке €6,1 млрд. Для превращения этих средств в поступление FTX нужна отдельная правовая связь — например, сохранившееся участие или предусмотренная договором дополнительная оплата. В проверенных документах она не установлена.
Отдельно SWI признала около €647,2 млн прибыли при первоначальном приобретении участия в GDA, оценённого примерно в €1,093 млрд. Оценка опиралась на прогнозы, включая использование инфраструктуры под вычисления для искусственного интеллекта.
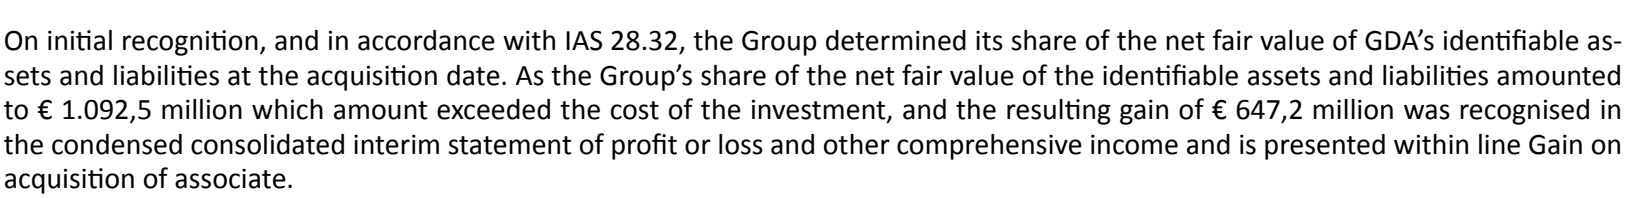
Прибыль SWI Group при приобретении: подлинный абзац на странице 57 раскрывает €647,2 млн прибыли при приобретении ассоциированной компании по IAS 28.32. Это бухгалтерский результат покупателя, не перечисление трасту.
Открыть финансовое примечание ↗
Эта сумма может вызывать вопросы у кредиторов, но важно учитывать её природу: это бухгалтерская прибыль покупателя при приобретении ассоциированной компании (gain on acquisition of associate), признанная в соответствии с IAS 28.32. Она не показывает, сколько денег получил траст, и сама по себе не доказывает, что актив был продан слишком дёшево. Продажа пакета одновременно с прекращением спора могла позволить трасту монетизировать инвестицию и устранить неопределённость дальнейшей тяжбы. Насколько выгодным оказался этот выбор для кредиторов, без условий сделки, альтернативных предложений и оценки перспектив суда установить нельзя.
Если траст передал всё экономическое участие и не сохранил дополнительных прав, будущий рост стоимости бизнеса принадлежит новым владельцам. Впрочем, без доступа к договору нельзя считать доказанным и полное отсутствие сохранившихся прав — например, права на условную дополнительную оплату (earn-out).
8. Какой документ завершил бы расследование
Основные открытые вопросы — отдельное возмещение FTX, порядок и сроки расчётов с трастом, распределение цены между акциями и урегулированием, а также возможные сохранившиеся права. Ответ могут дать договор купли-продажи, документы об условиях урегулирования или отчёт траста с расшифровкой денежных поступлений от GDA. Очередной квартальный отчёт поможет только в том случае, если данные в нём не будут снова сведены в одну общую строку.
Сейчас установлен факт продажи раскрытого пакета и связанного с ней отказа от претензий по сообщению SWI; судебное уведомление подтверждает прекращение заявленных требований. Установить размер полученной трастом оплаты и её вклад в выплаты по проверенным материалам пока нельзя.
Эта граница важна для кредитора: закрытие иска не доказывает исчезновения стоимости актива, а рост оценки SWI не даёт автоматического права на её новые деньги. Экономический результат для FTX определяется расчётами по июньской сделке и возможными сохранившимися договорными правами.
Ваше требование к FTX всё ещё ожидает расчёта или заблокировано на проверке?
Reclaim Capital специализируется на выкупе проблемных требований (distressed claims) в процедуре Chapter 11 и сопровождении сложных кейсов кредиторов FTX. Обсудите статус вашего требования и возможные условия его продажи с командой Reclaim Capital.
Вопросы, которые остаются у кредиторов
FTX действительно продал долю в Genesis Digital?
Можно ли считать $500 млн возвратом трасту?
Почему нельзя рассчитать цену FTX по размеру доли?
Иск на $1,15 млрд окончательно прекращён?
Означает ли это, что суд отверг обвинения FTX?
Мог ли траст получить деньги позднее июня?
Кому перечислены июльские $153 млн?
Могли ли деньги за GDA уже участвовать в выплатах?
Означают ли €800 млн нового капитала SWI доплату кредиторам FTX?
Что означает прибыль SWI около €647,2 млн?
В соцсетях сделку GDA иногда связывают с токеном FTT. Есть ли тут связь?
Что кредитору отслеживать дальше?
Данный материал подготовлен аналитическим отделом Reclaim Capital. Меморандум основан на документах, проверенных 13 октября 2026 года. Заявления сторон, обвинения и условные сценарии обозначены отдельно; индивидуальные права на выплаты здесь не устанавливаются.
Связаться с нами: @ReclaimCapital

